Giảm 30% thuế cho hộ kinh doanh và doanh nghiệp dưới 10 tỷ: nội dung, tranh luận và hệ lụy cần lưu ý
admin
09/09/2026 · 14 phút đọc
Giảm 30% thuế cho hộ kinh doanh và doanh nghiệp dưới 10 tỷ: nội dung, tranh luận và hệ lụy cần lưu ý
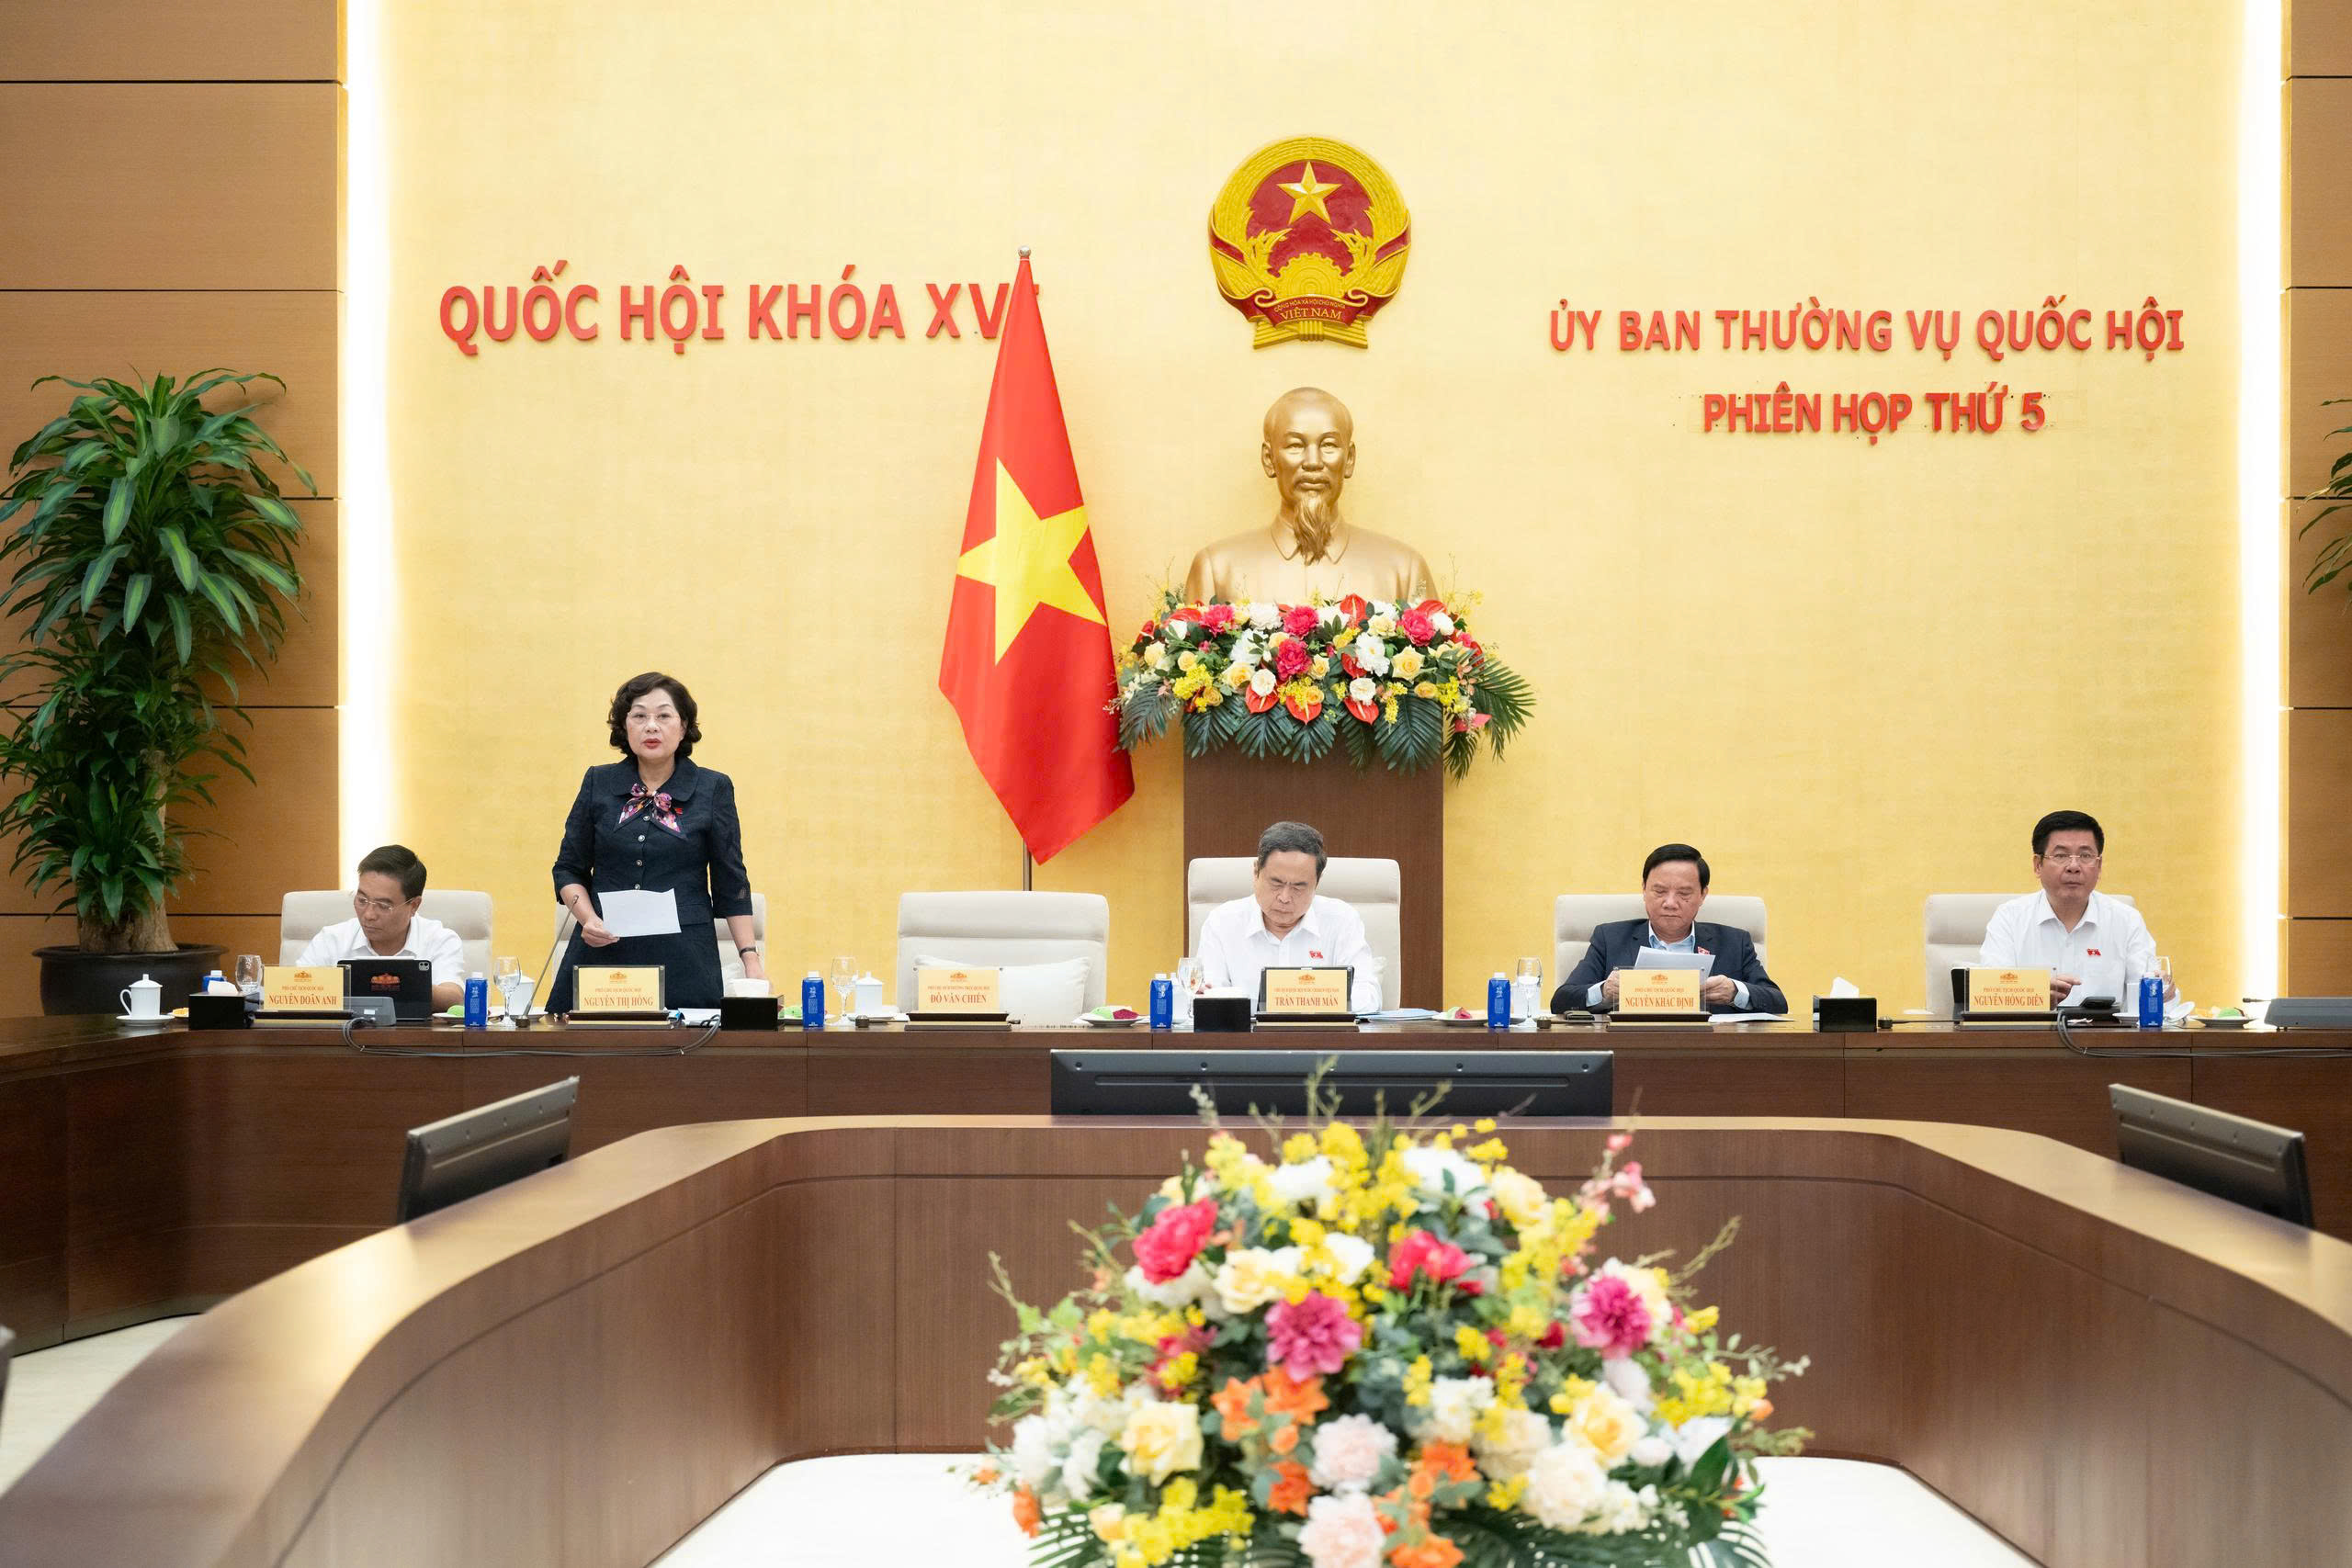
Vào buổi chiều 20/8, Uỷ ban Thường vụ Quốc hội (UBTVQH) thảo luận dự án Nghị quyết do Chính phủ trình, với nội dung chính là hỗ trợ thuế cho đối tượng kinh doanh nhỏ bằng việc giảm 30% số thuế phải nộp trong hai kỳ tính thuế 2026 và 2027. Dự thảo đề xuất áp dụng cho cả thuế thu nhập cá nhân (đối với thu nhập từ kinh doanh của cá nhân cư trú) và thuế thu nhập doanh nghiệp (đối với doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam) nếu doanh thu hàng năm không vượt quá ngưỡng 10 tỷ đồng.
Điểm chính của đề xuất
Điểm mấu chốt trong đề xuất là giảm 30% số thuế phải nộp cho kỳ tính thuế 2026 và 2027, áp dụng trên cơ sở doanh thu tối đa 10 tỷ đồng/năm. Bộ trưởng Bộ Tài chính, Ngô Văn Tuấn, đề nghị UBTVQH cho phép rút gọn thủ tục để ban hành Nghị quyết này và đưa dự án vào chương trình của Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI.
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng điều hành nội dung thảo luận. Ảnh: Cao Hoàng
Tác động tài khóa ước tính
Theo số liệu căn cứ vào thu năm 2025, đề xuất giảm thuế này ước tính làm giảm thu ngân sách khoảng 3.191 tỷ đồng trong năm 2026 và khoảng 3.510 tỷ đồng trong năm 2027. Bộ Tài chính nhìn nhận đây là giảm thu trước mắt; lập luận của cơ quan soạn thảo là nếu chính sách giúp hộ và doanh nghiệp nhỏ phục hồi, phát triển thì về lâu dài khoản tăng trưởng hoạt động kinh doanh có thể bù đắp cho ngân sách.
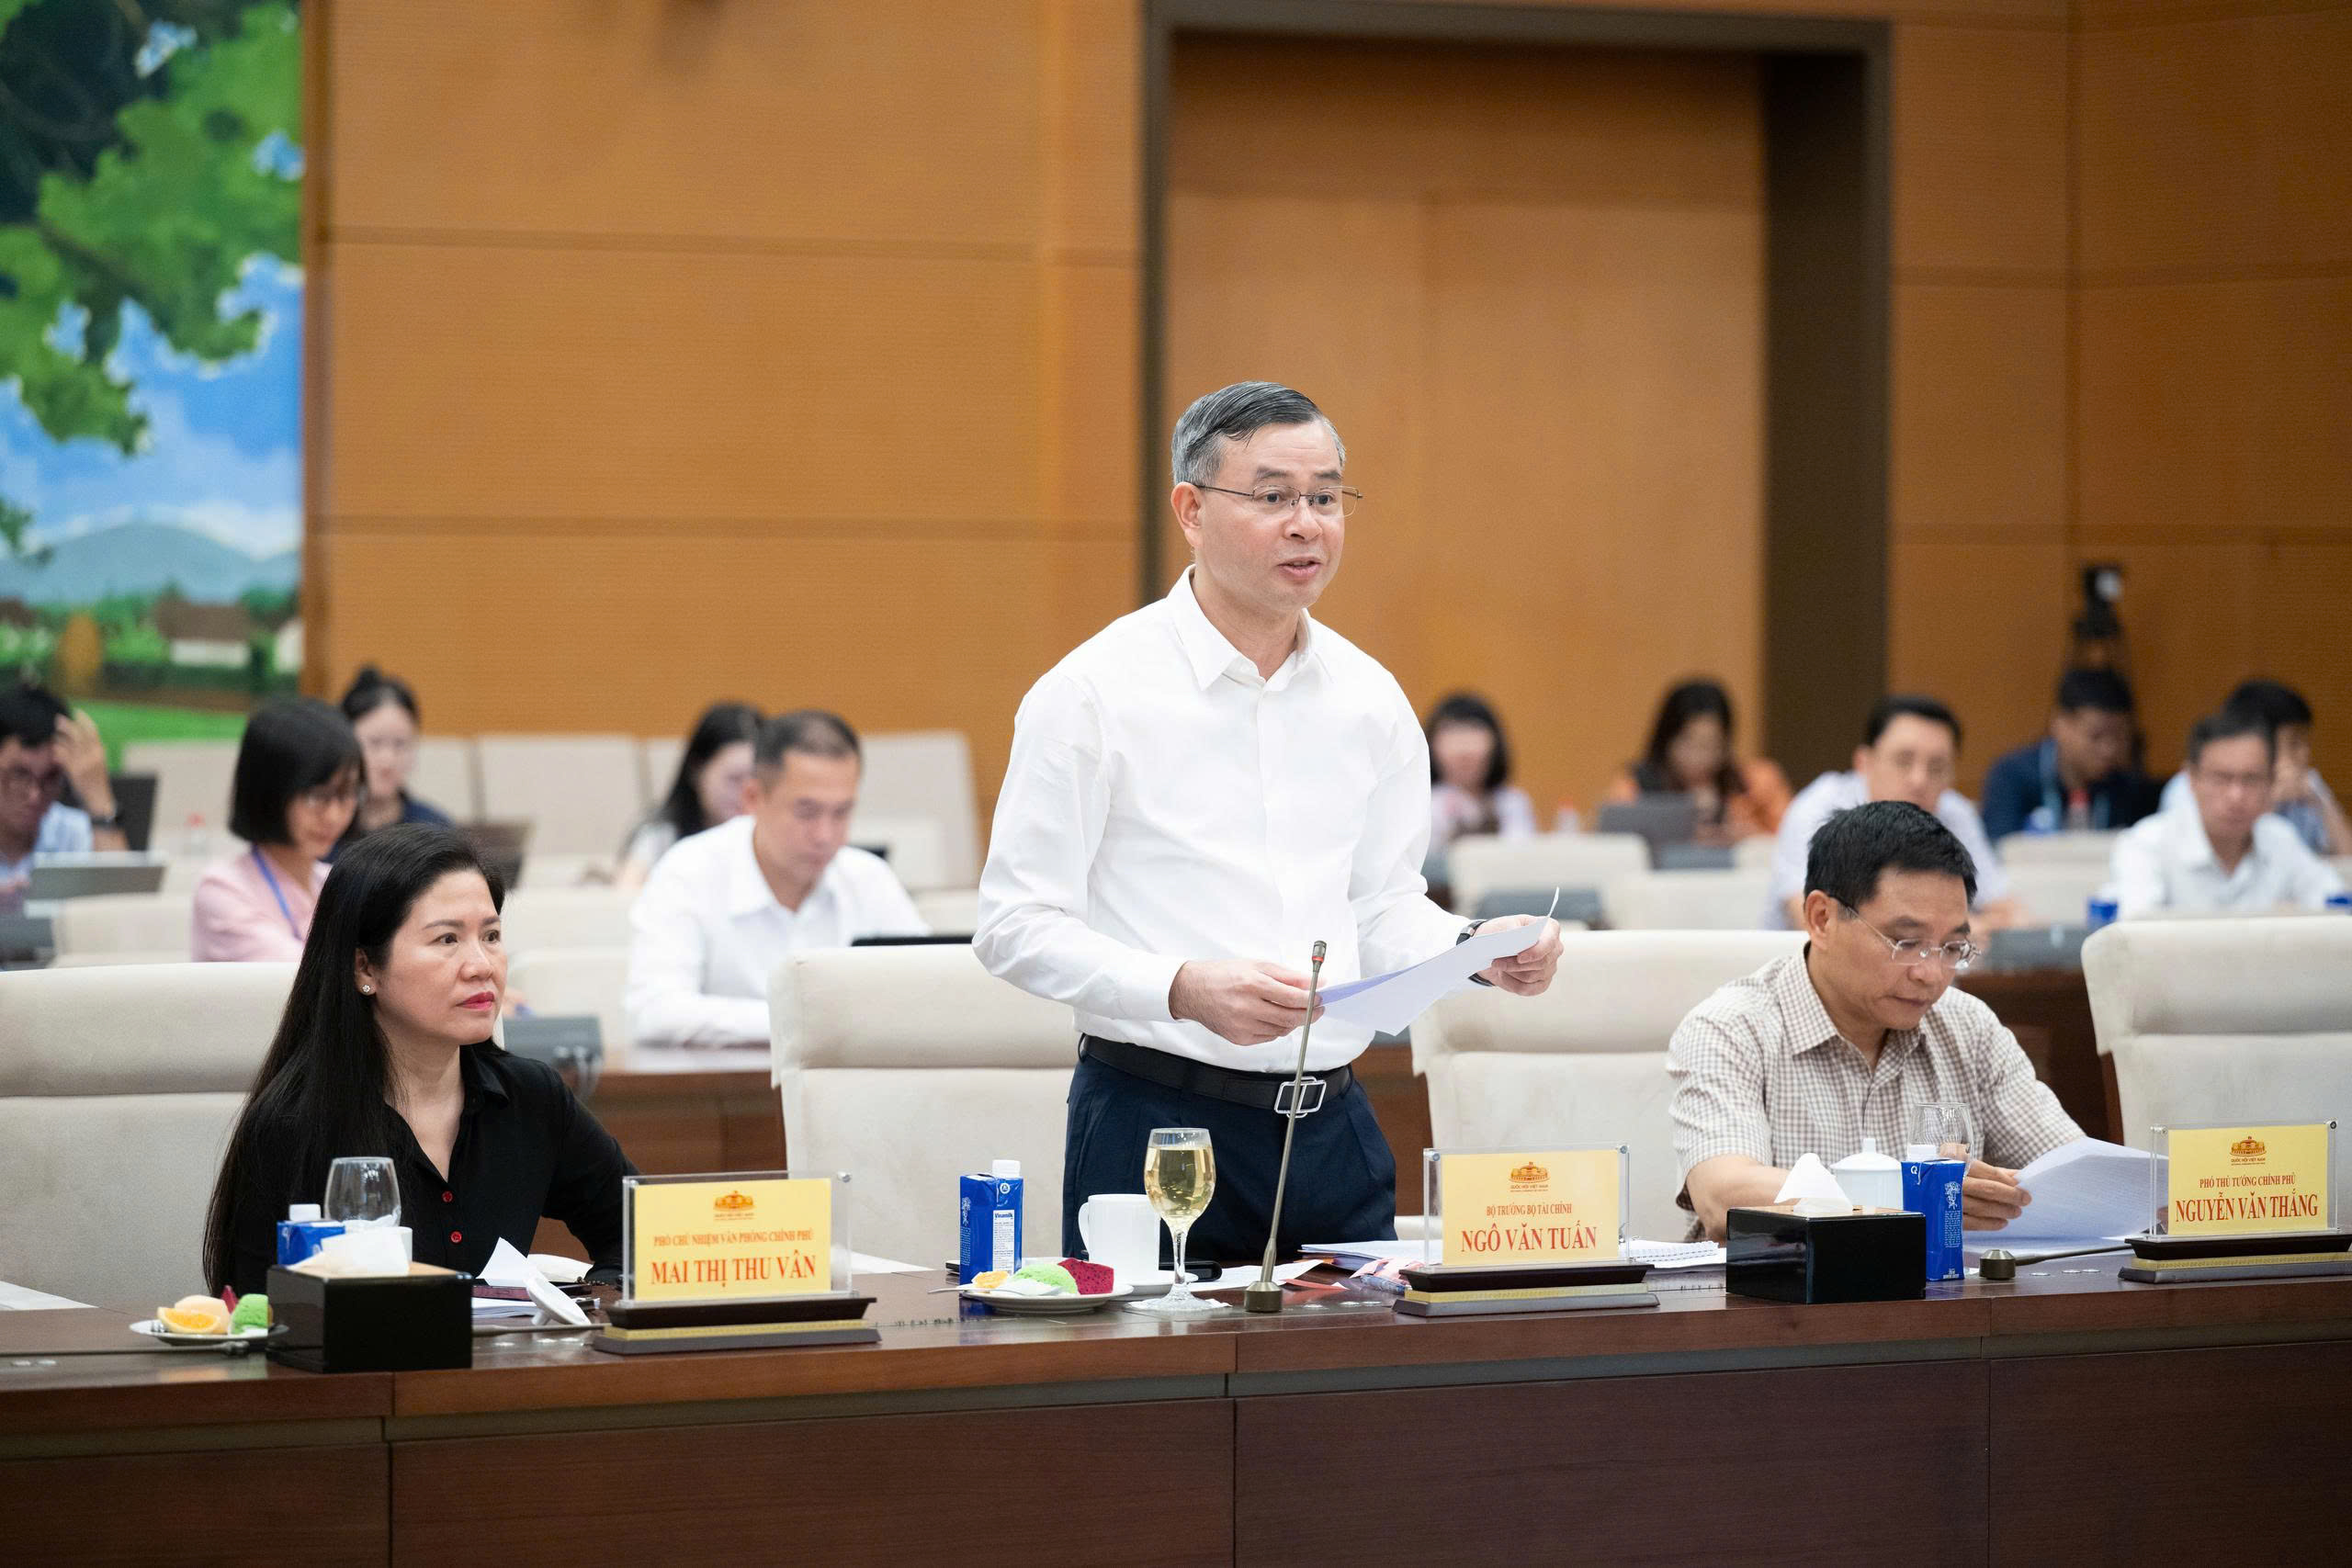
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn. Ảnh: Cao Hoàng
Quan ngại và yêu cầu làm rõ từ cơ quan thẩm tra
Ủy ban Kinh tế và Tài chính, qua báo cáo thẩm tra sơ bộ do Phó Chủ nhiệm Nguyễn Thị Phú Hà trình bày, bày tỏ đồng tình với tinh thần hỗ trợ nhưng yêu cầu làm rõ nhiều vấn đề kỹ thuật và tác động thực tế. Một số nội dung được nêu gồm:
- Nguyên nhân khó khăn của hộ, cá nhân kinh doanh: theo báo cáo Chính phủ và kết quả khảo sát của VCCI, vấn đề pháp lý và chi phí tuân thủ là rào cản lớn, chiếm tới 73,3% trong các khó khăn được ghi nhận.
- Hiệu quả thực tế của biện pháp giảm 30%: cơ quan thẩm tra cảnh báo nhiều cơ sở kinh doanh siêu nhỏ hiện không có lợi nhuận để nộp thuế, nên giảm thuế bằng tỷ lệ phần trăm trên số thuế phải nộp có thể không mang lại hỗ trợ đáng kể cho nhóm này.
- Vấn đề kỹ thuật áp dụng ngưỡng 10 tỷ: cần làm rõ việc áp dụng ngưỡng thống nhất cho các lĩnh vực, phương pháp xác định doanh thu, xử lý các trường hợp doanh nghiệp có kỳ tính thuế khác năm dương lịch, doanh nghiệp mới thành lập hoặc hoạt động chưa đủ 12 tháng, và các tình huống chia, tách, hợp nhất.
- Cơ chế chuyển tiếp: nhiều ý kiến lo ngại ngưỡng cố định có thể gây hiệu ứng “ngưỡng” không công bằng — đơn vị chỉ vượt ngưỡng chút ít sẽ mất toàn bộ ưu đãi. Do đó, cơ quan thẩm tra đề nghị nghiên cứu phương án chuyển tiếp thay vì cắt đột ngột quyền lợi.
- Tính pháp lý và sự thống nhất: dự thảo cần rà soát để đảm bảo quy định về đối tượng giảm thuế thu nhập doanh nghiệp không xung đột với Luật Thuế thu nhập doanh nghiệp và văn bản hướng dẫn dự kiến.
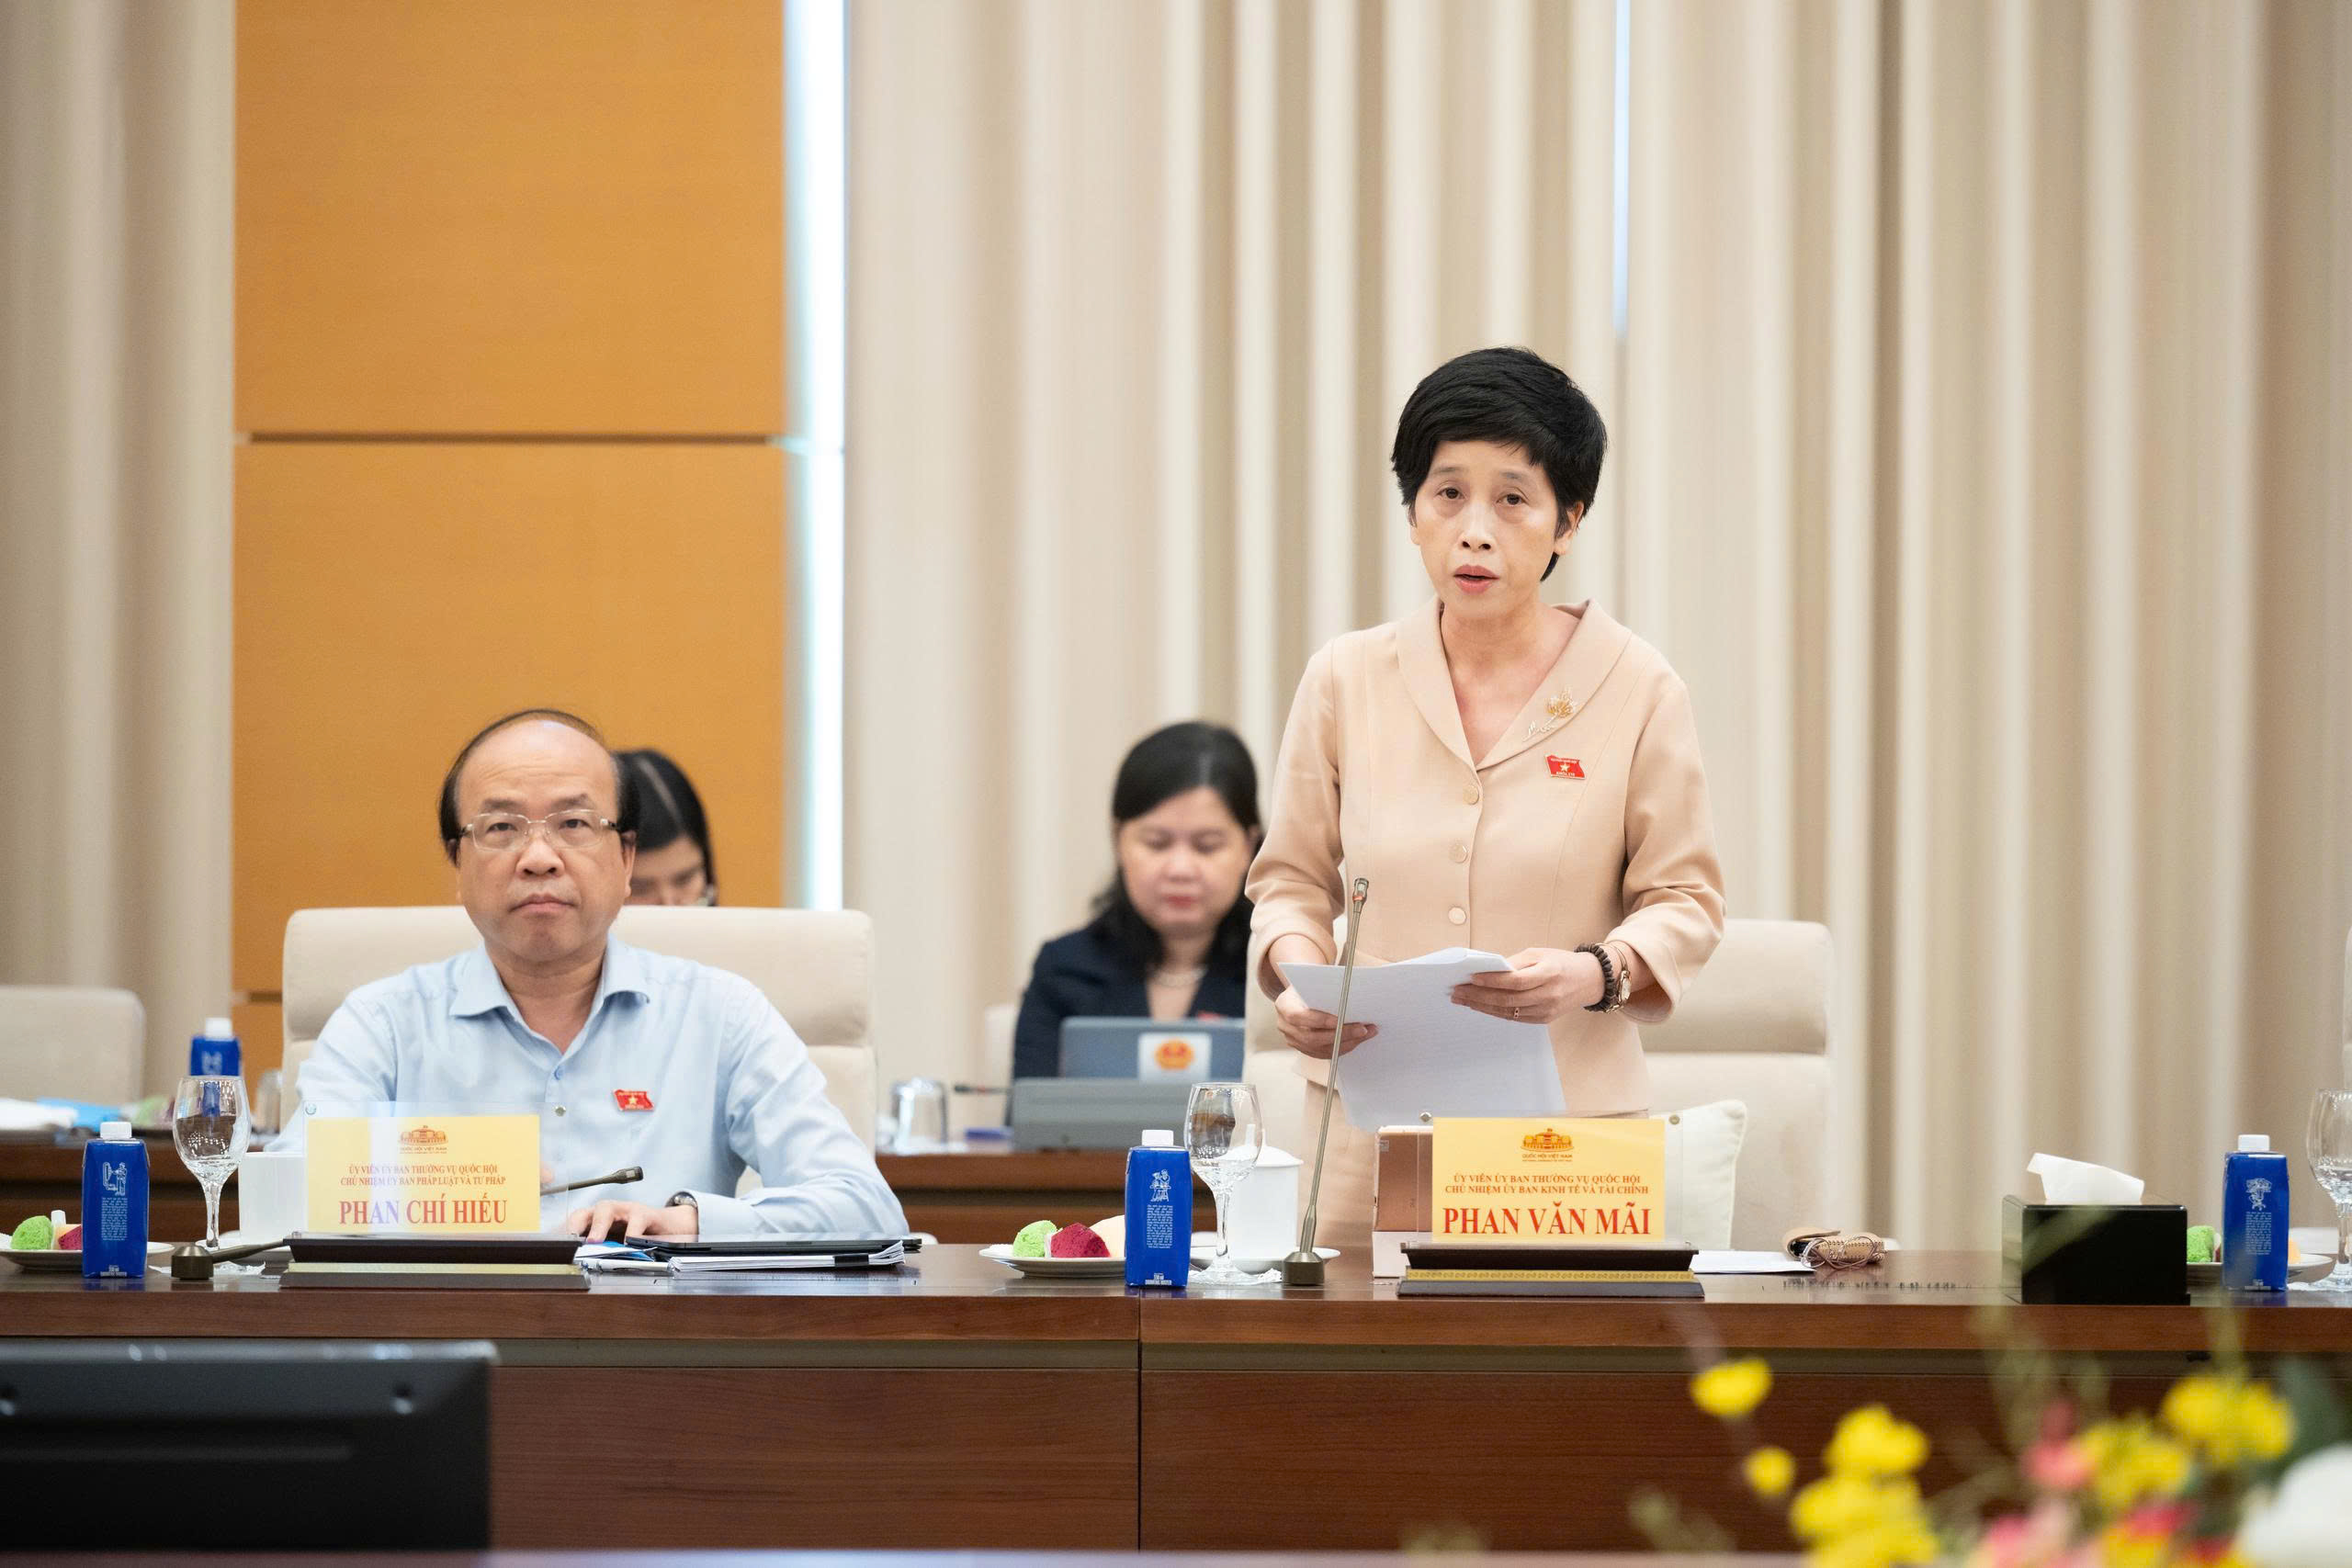
Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính Nguyễn Thị Phú Hà. Ảnh: Cao Hoàng
Những câu hỏi cần được trả lời trước khi ban hành
Để chính sách khi áp dụng thực sự đạt mục tiêu hỗ trợ nhóm doanh nghiệp, hộ kinh doanh nhỏ, vài nội dung kỹ thuật và thực thi cần được hoàn thiện:
- Làm thế nào xác định doanh thu để áp ngưỡng 10 tỷ: theo kỳ tính thuế, theo hóa đơn hay theo báo cáo kế toán? Cần quy định rõ để tránh bất đồng khi áp dụng.
- Các doanh nghiệp có kỳ tính thuế khác năm dương lịch sẽ được xử lý ra sao để đảm bảo công bằng giữa các tổ chức?
- Chính sách áp dụng với doanh nghiệp mới thành lập hoặc hoạt động chưa đủ 12 tháng — có cần quy định tỷ lệ thời gian tính doanh thu cho kỳ đầu?
- Cơ chế chuyển tiếp khi doanh thu xấp xỉ ngưỡng: có thể cân nhắc tỷ lệ giảm dần thay vì ngắt hẳn khi vượt ngưỡng.
- Việc giảm 30% tính trên số thuế phải nộp — liệu có cần kết hợp biện pháp khác (ví dụ giảm chi phí tuân thủ) để giải quyết nguyên nhân chính là chi phí pháp lý và tuân thủ?
Ý nghĩa chính sách và giới hạn thực tế
Mục tiêu rõ ràng của đề xuất là hỗ trợ trực tiếp hộ và doanh nghiệp quy mô nhỏ, giúp họ duy trì sản xuất, kinh doanh. Tuy nhiên, như cơ quan thẩm tra chỉ ra, nếu nguyên nhân chính khiến các hộ khó khăn là chi phí tuân thủ và vấn đề pháp lý, thì giảm phần trăm số thuế phải nộp chưa hẳn xử lý được gốc rễ vấn đề. Do đó, hiệu quả chính sách phụ thuộc không chỉ vào mức hỗ trợ thuế mà còn vào các biện pháp kèm theo nhằm đơn giản hoá thủ tục và giảm chi phí tuân thủ.
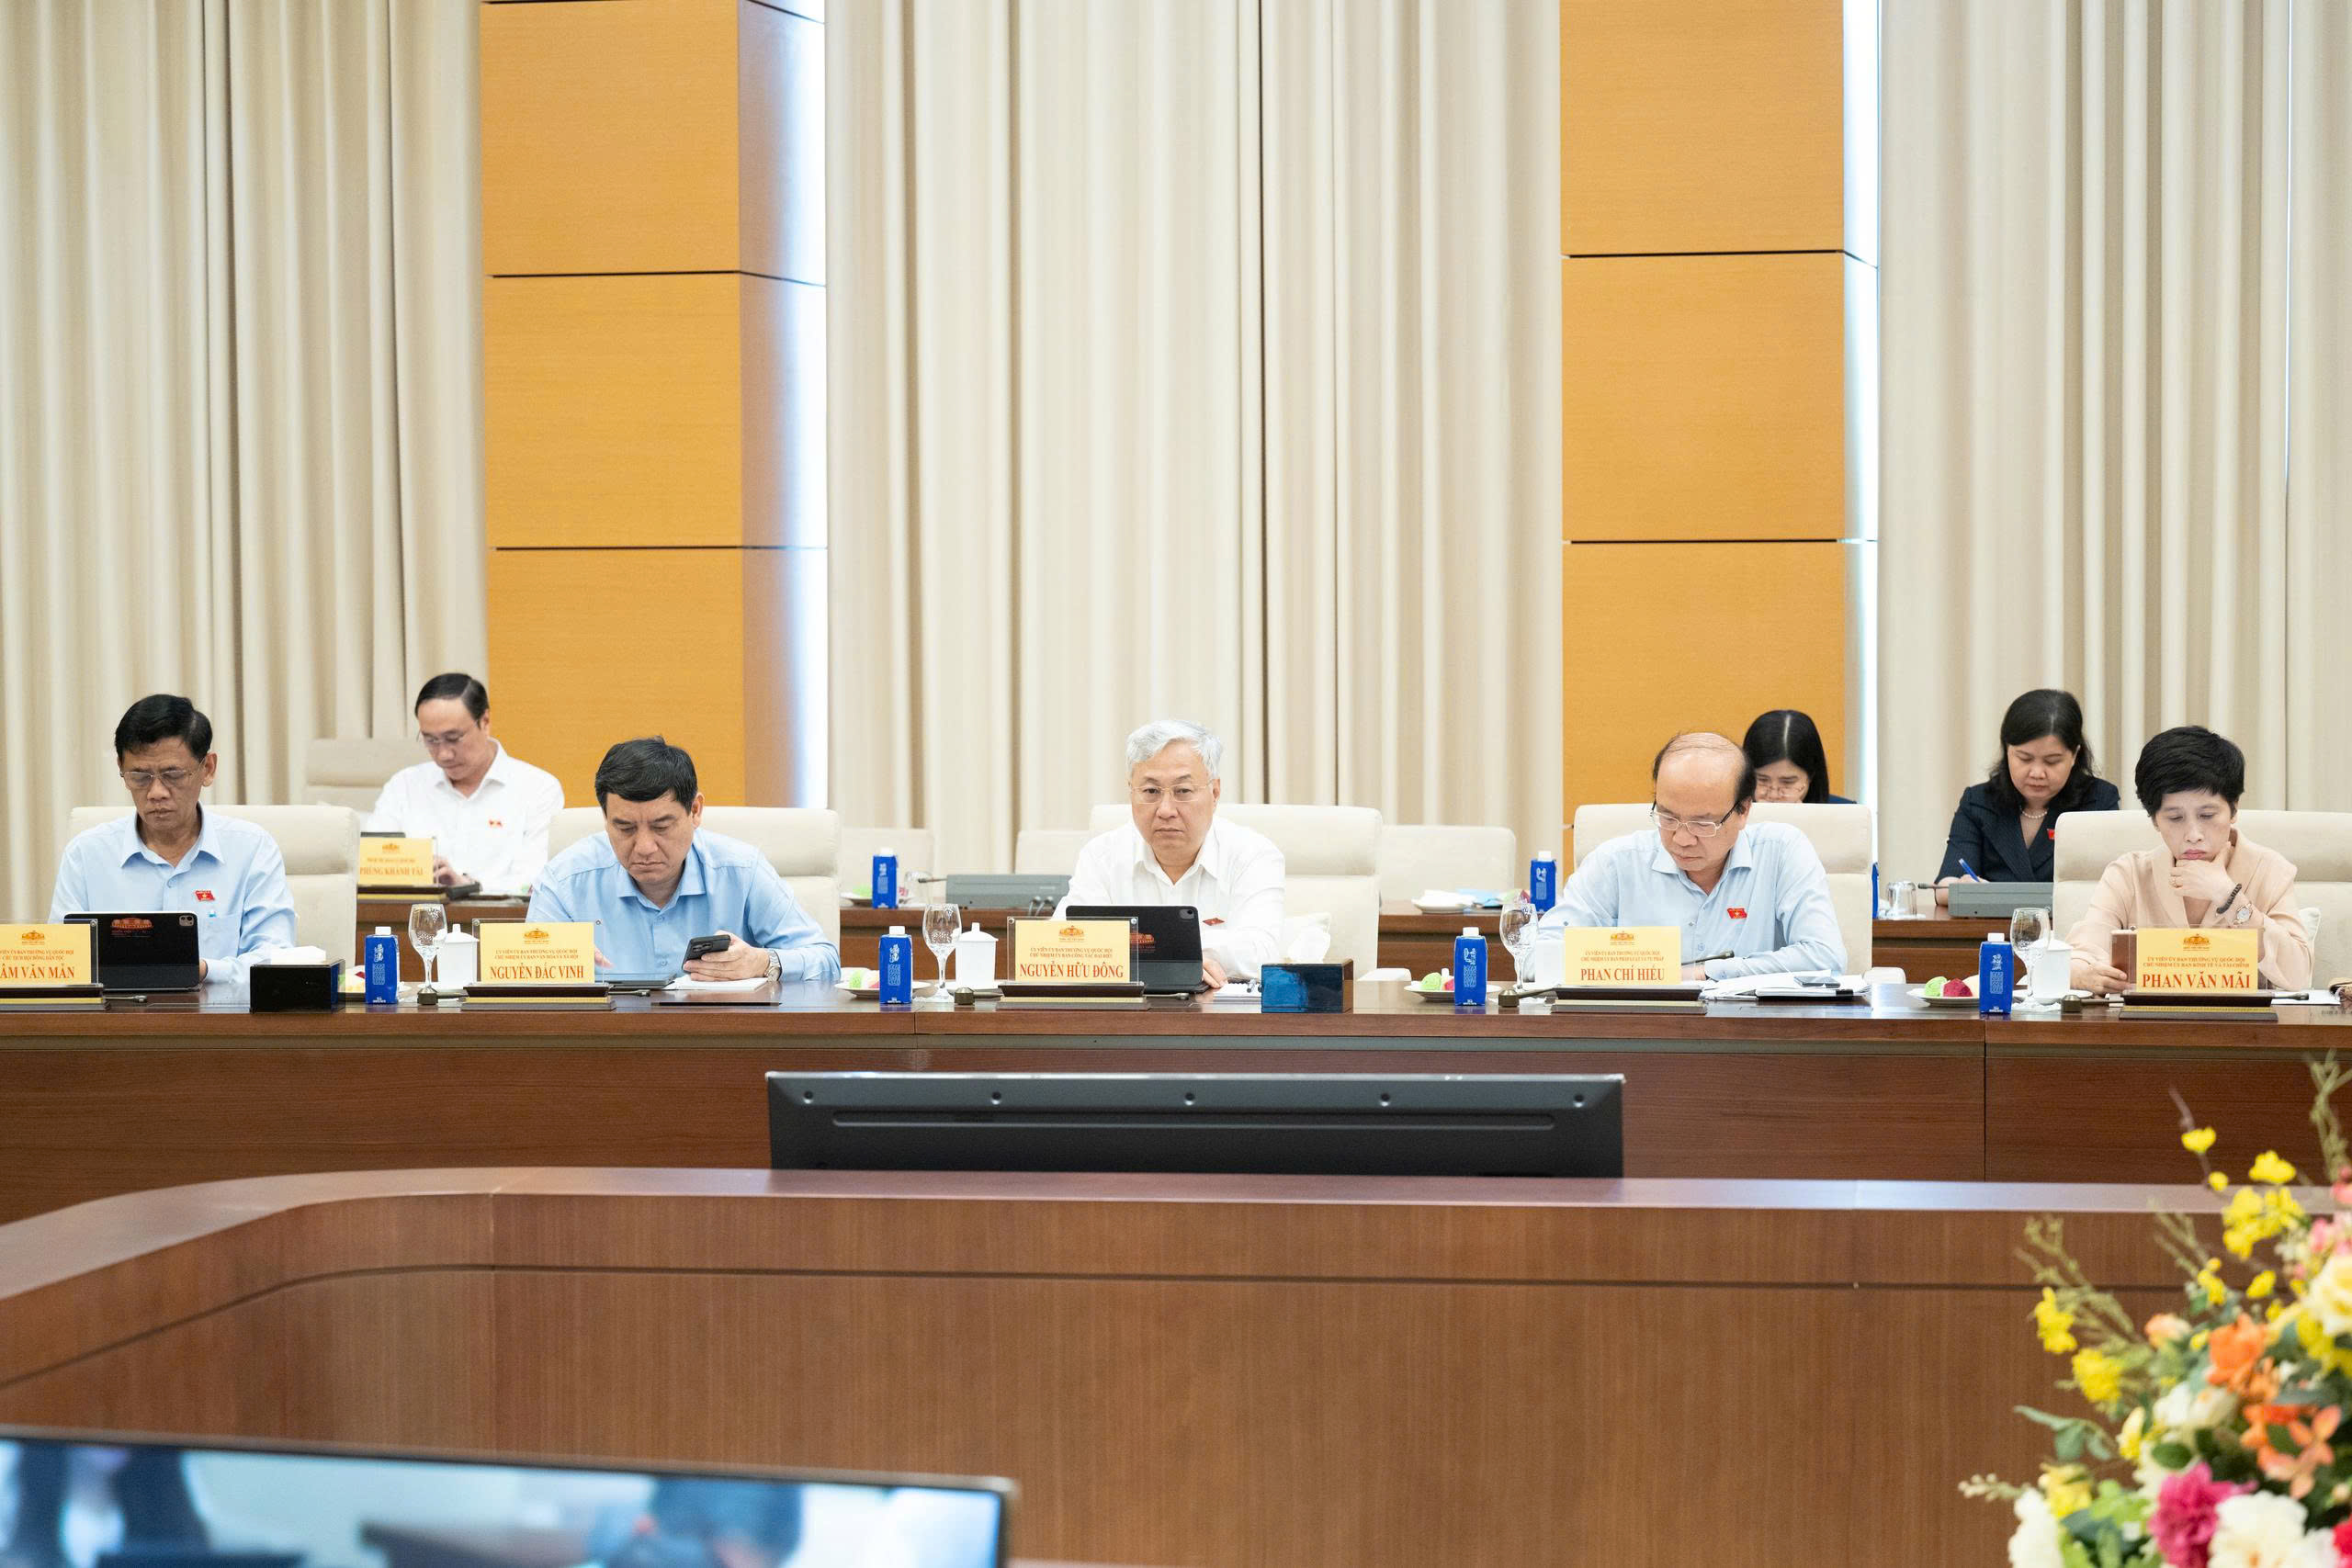
Các đại biểu tham dự Phiên họp. Ảnh: Cao Hoàng
Thời điểm hiệu lực và bước tiếp theo
Về thời điểm có hiệu lực, đa số ý kiến tại cơ quan thẩm tra nhất trí áp dụng cho kỳ tính thuế 2026 và 2027. Tuy nhiên, dự thảo Nghị quyết để trống nội dung thời điểm bắt đầu có hiệu lực; Ủy ban Kinh tế và Tài chính đề nghị Chính phủ bổ sung phần này để tạo cơ sở pháp lý đầy đủ cho việc thẩm tra và trình Quốc hội.
Gợi ý xem xét kết hợp chính sách
Dựa trên các lập luận đã trình bày, có thể rút ra vài hướng cân nhắc khi hoàn thiện dự thảo (những hướng này là suy luận logic từ dữ liệu đã có trong báo cáo thẩm tra và báo cáo Chính phủ, không phải là bổ sung số liệu mới):
- Xem xét kết hợp giảm thuế với biện pháp giảm chi phí tuân thủ (giảm thủ tục hành chính, hướng dẫn rõ ràng) để tác động trực tiếp tới khó khăn được xác định bởi VCCI.
- Cân nhắc cơ chế chuyển tiếp cho đơn vị vượt ngưỡng nhẹ, nhằm tránh hiệu ứng “vách ngăn” nơi doanh nghiệp dừng tăng trưởng để giữ ưu đãi.
- Rà soát tính thống nhất giữa các văn bản pháp lý để tránh xung đột khi thi hành, đặc biệt liên quan tới phạm vi đối tượng của thuế thu nhập doanh nghiệp.
Hỏi đáp nhanh (FAQ)
Ai được hưởng giảm 30% thuế theo đề xuất?
Đề xuất nêu rõ hai nhóm: cá nhân cư trú có thu nhập từ kinh doanh với doanh thu hàng năm không quá 10 tỷ đồng (giảm thuế thu nhập cá nhân) và doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu hàng năm không quá 10 tỷ đồng (giảm thuế thu nhập doanh nghiệp).
Giảm 30% áp dụng trong thời gian nào?
Đa số ý kiến đồng thuận áp dụng cho kỳ tính thuế năm 2026 và 2027; tuy nhiên dự thảo vẫn cần bổ sung quy định về thời điểm hiệu lực cụ thể trước khi trình Quốc hội.
Chính sách sẽ làm giảm ngân sách bao nhiêu?
Theo tính toán căn cứ thu năm 2025, ước giảm thu ngân sách khoảng 3.191 tỷ đồng cho năm 2026 và khoảng 3.510 tỷ đồng cho năm 2027.
Liệu giảm 30% thuế có giải quyết được khó khăn cốt lõi của hộ, cá nhân kinh doanh không?
Cơ quan thẩm tra nhấn mạnh rằng khó khăn lớn nhất hiện nay là vấn đề pháp lý và chi phí tuân thủ (chiếm 73,3% theo báo cáo khảo sát), nên giảm thuế nếu không đi kèm biện pháp giải quyết các rào cản này có thể không đủ mạnh để tạo tác động thực chất với nhiều cơ sở nhỏ, đặc biệt những đơn vị không có lợi nhuận để nộp thuế.
Kết luận
Dự thảo giảm 30% số thuế phải nộp cho hộ kinh doanh và doanh nghiệp có doanh thu dưới 10 tỷ đồng là chính sách hướng tới hỗ trợ đối tượng quy mô nhỏ trong ngắn hạn. Tuy nhiên, để chính sách đạt mục tiêu hỗ trợ thực chất, văn bản cần làm rõ nhiều điểm kỹ thuật (xác định doanh thu, xử lý doanh nghiệp có kỳ tính thuế khác, cơ chế chuyển tiếp) và cần cân nhắc bổ sung giải pháp giảm chi phí tuân thủ. Trước khi trình Quốc hội, việc hoàn thiện khung pháp lý và đánh giá tác động theo hướng có căn cứ sẽ giúp tăng tính hiệu quả và công bằng khi triển khai.
 ĐBQH Nguyễn Lân Hiếu: Nên bỏ tự chủ bệnh viện tuyến cơ sở ở vùng khó khăn
Đoạn kết: Bất kỳ điều chỉnh chính sách thuế nào đều cần cân nhắc giữa lợi ích ngắn hạn cho người nộp thuế và ổn định nguồn thu của ngân sách. Việc rà soát kỹ thuật chi tiết và bổ sung các biện pháp kèm theo sẽ quyết định mức độ thành công của chính sách khi triển khai thực tế.
Để biết thêm tin tức liên quan đến hoạt động thiện nguyện và hỗ trợ cộng đồng trong lĩnh vực sức khỏe, bạn có thể đọc bài viết chiến dịch trao 40.000 ly sữa Leanmax Hope hỗ trợ bệnh nhi ung thư, trong đó nêu rõ quy mô chương trình và đối tượng hưởng lợi.
Nếu bạn quan tâm tới cách nhận diện và ứng xử khi gặp các tình huống an ninh trong giao dịch mua bán, bài phân tích kịch bản giả mua hàng để cướp và hướng xử lý an toàn cung cấp các dấu hiệu cảnh giác và bước xử lý thực tế cho người bán.
Với những độc giả theo dõi các diễn biến liên quan đến an toàn bay và chỉ đạo của cơ quan nhà nước, bài viết tổng hợp chỉ đạo làm rõ nguyên nhân vụ sự cố chuyến bay VN34 tại Munich sẽ giúp bạn nắm được nhiệm vụ điều tra, phối hợp quốc tế và các chỉ đạo quan trọng của Chính phủ.
Lưu ý: Nội dung mang tính tham khảo, không thay thế cho việc chẩn đoán, thăm khám và điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.