Cách thức và hệ lụy của đường dây thuê mở, mua bán tài khoản ngân hàng tại Nghệ An
admin
06/09/2026 · 12 phút đọc
Một vụ bắt giữ hé lộ chuỗi hành vi nhắm vào thông tin tài khoản
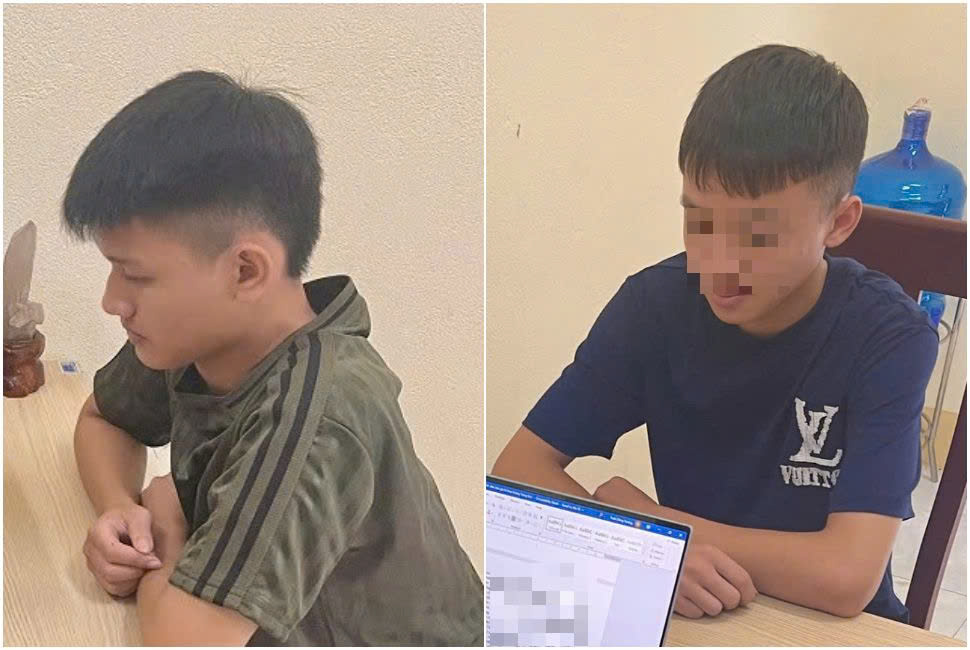
Ngày 5/9, Công an tỉnh Nghệ An công bố việc bắt giữ hai nghi can liên quan đến hoạt động mua bán trái phép thông tin tài khoản ngân hàng. Cuộc điều tra cho thấy đây không phải hiện tượng đơn lẻ mà là chuỗi hành vi có tổ chức, lợi dụng mạng xã hội và các nhóm kín để tuyển người mở tài khoản rồi giao dịch, nhằm phục vụ mục đích tội phạm trực tuyến.
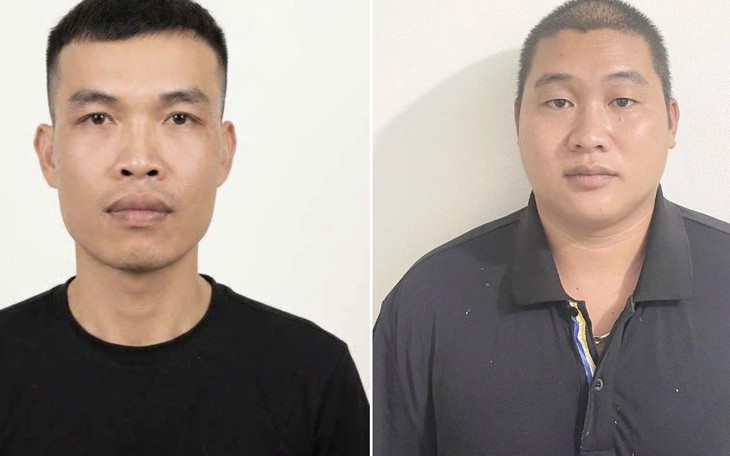
Hai đối tượng bị bắt giữ. Ảnh: C.A
Những đầu mối chính và quy trình hoạt động
Qua xác minh, cơ quan điều tra xác định hai người bị khởi tố là Phan Anh Hồng Đức (SN 2005) và Ph.A.T. (SN 2009), cùng trú tại xóm Minh Tiến, xã Nghĩa Mai. Thủ thuật của nhóm là tuyển, thuê người ở địa phương đăng ký, kích hoạt tài khoản ngân hàng trực tuyến. Sau khi các tài khoản này hoạt động, chúng được rao bán trên mạng xã hội cho những người có nhu cầu — với mục tiêu giúp bên mua che giấu nguồn tiền hoặc làm phương tiện cho hành vi lừa đảo.
Theo tài liệu điều tra, các tài khoản được mua bán với mức giá giao dịch nằm trong khoảng 60.000–200.000 đồng mỗi tài khoản. Người đứng đầu đường dây tuyển người mở tài khoản, gom về và chuyển giao cho người khác; lợi nhuận bất chính do hoạt động này đem lại ước tính hàng chục triệu đồng cho mỗi đối tượng bị bắt.
Số lượng tài khoản và lợi nhuận của nghi can
Thông tin công bố trong quá trình điều tra cho biết: Đức thuê 9 người trên địa bàn xã Nghĩa Mai để đăng ký mở 26 tài khoản ngân hàng trực tuyến; sau đó các tài khoản này được bán cho người khác, tổng số tiền thu lợi bất chính khoảng 15 triệu đồng. Tương tự, Ph.A.T. thuê 10 người ở Nghĩa Mai, Nghĩa Đàn và phường Thái Hòa để mở 27 tài khoản và cũng thu về khoảng 15 triệu đồng thông qua việc bán các tài khoản đó.
Tại sao hành vi này lại là mối nguy?
Dù biểu hiện ban đầu có vẻ là giao dịch thông tin, hoạt động mua bán tài khoản ngân hàng trực tuyến thực tế mở đường cho nhiều loại tội phạm: rửa tiền, lừa đảo trực tuyến, chiếm đoạt tài sản bởi kẻ xấu có thể sử dụng các tài khoản không đứng tên họ để chuyển tiền, nhận tiền từ hoạt động phạm pháp. Việc này khiến nạn nhân và hệ thống tài chính gặp rủi ro trong việc truy xuất nguồn tiền và xử lý sự cố.
Đối tượng tuyển dụng: tại sao thường là học sinh, sinh viên?
Giấy tờ, thủ tục đăng ký dịch vụ ngân hàng điện tử ngày càng đơn giản hóa, và nhóm tuyển người của đường dây đã tận dụng điều đó. Các nhóm kín trên mạng xã hội có nhiều thành viên là học sinh, sinh viên — những người có thể nhận lời mở tài khoản với giá công thấp, không nhận thức đầy đủ về rủi ro pháp lý. Cơ chế này khiến các em dễ bị lợi dụng, trở thành mắt xích trong chuỗi tội phạm mà không biết hậu quả dài hạn.
Phạm vi pháp lý: cơ quan tố tụng đã vào cuộc
Cơ quan chức năng tại Nghệ An đã khởi tố vụ án và khởi tố bị can đối với hai nghi can về hành vi liên quan đến thu thập, tàng trữ, trao đổi, mua bán, công khai hóa trái phép thông tin về tài khoản ngân hàng. Việc khởi tố cho thấy nhà chức trách đánh giá hành vi này vượt ngưỡng vi phạm hành chính và có yếu tố hình sự cần xử lý theo quy định.
 Khởi tố 2 đối tượng lập tài khoản trên website lạ để cá cược tài chính
Hệ lụy cho cá nhân bị thuê và cộng đồng
Người bị thuê mở tài khoản có thể đối mặt với rắc rối pháp lý và tổn hại về uy tín nếu tài khoản họ đăng ký bị sử dụng cho hành vi phạm pháp. Với cộng đồng, hành vi này làm tăng khó khăn cho các nỗ lực phòng, chống lừa đảo: ngân hàng và cơ quan điều tra phải tốn công sức truy nguồn tiền, xác định chủ tài khoản thật, đồng thời hệ thống thanh toán chịu thêm rủi ro từ các tài khoản không minh bạch.
Biện pháp phòng ngừa mà cộng đồng và gia đình có thể làm
Trong bối cảnh các nhóm kín trên mạng tuyển người để mở tài khoản, biện pháp đầu tiên là tăng cường nhận thức: phụ huynh và nhà trường cần cảnh báo học sinh, sinh viên về hậu quả pháp lý khi tham gia các giao dịch “nhận tiền mở tài khoản” hoặc bán thông tin tài khoản. Bản thân người dùng cần thận trọng khi cung cấp thông tin cá nhân và không nhận tiền mặt để đổi lại việc đăng ký dịch vụ tài chính mang tên mình nếu không rõ mục đích.
Ngoài ra, người dùng nên liên hệ ngân hàng nếu nhận được đề nghị bất thường; khi phát hiện nhóm tuyển mở tài khoản trong cộng đồng mạng, việc báo cho cơ quan chức năng giúp chặn sớm chuỗi hoạt động này.
Vị trí sự kiện trong bức tranh rộng hơn của an toàn xã hội
Vụ việc ở Nghệ An là một mắt xích phản ánh thực trạng an ninh mạng và an toàn tài chính cá nhân: khi cơ chế số hóa dịch vụ ngân hàng đi cùng với lỗ hổng trong quản lý thông tin cá nhân, các đối tượng xấu có thể khai thác khoảng trống đó. Những phân tích về chính sách giáo dục, an toàn trường học và hạ tầng phục vụ học sinh có thể giúp ngăn chặn các hệ quả xã hội của vấn đề này; đối với góc độ giáo dục và khai giảng, các sự kiện quy mô lớn cũng là dịp để nhắc đến trách nhiệm bảo vệ học sinh khỏi nguy cơ mạng.
Về chủ đề khai giảng và an toàn trường học, độc giả quan tâm có thể tham khảo thêm bài viết về Thủ tướng Lê Minh Hưng tham dự khai giảng để hiểu bối cảnh những sự kiện liên quan ở vùng cao.
Lưu ý khi đọc các thông tin liên quan và những liên kết rộng hơn
Khi theo dõi các bản tin về mua bán tài khoản hoặc hành vi lừa đảo mạng, cần phân biệt giữa thông tin đã được điều tra, chứng thực và những báo cáo ban đầu. Các vấn đề chuyển đổi số trong giáo dục hay hợp tác kinh tế — ví dụ những phân tích về quan hệ quốc tế và công nghệ — cũng có thể là yếu tố liên quan trong bức tranh tổng thể phát triển hạ tầng và an toàn. Độc giả quan tâm đến khía cạnh hợp tác công nghệ có thể đọc thêm phân tích về Hợp tác Việt-Nga: Đặt nền tảng mới cho thương mại, khoa học và công nghệ.
Về khía cạnh nghi lễ và quy mô khai giảng năm học, sự đồng bộ và các mối quan tâm liên quan tới an toàn trường học được phân tích chi tiết trong bài về Khai giảng 2026-2027: Lễ đồng bộ thu hút hơn 23 triệu học sinh, cung cấp thêm ngữ cảnh cho việc đảm bảo an toàn cho học sinh trong dịp đầu năm học.
Kết luận: Những điều cần ghi nhớ
Vụ việc ở Nghệ An nhắc lại rằng hành vi thu mua và bán thông tin tài khoản ngân hàng là mối đe dọa thực tế, không chỉ vì lợi nhuận trước mắt của người thực hiện mà còn bởi hệ lụy với nạn nhân, ngân hàng và cộng đồng. Việc tăng cường nhận thức, thực hiện kiểm soát chặt chẽ hơn từ phía tổ chức tài chính và báo tin kịp thời cho cơ quan chức năng là những bước thiết thực để hạn chế hoạt động này.
Nếu bạn là phụ huynh, nhà giáo hay người dùng cá nhân, hãy chủ động trao đổi với giới trẻ về rủi ro pháp lý khi nhận tiền để mở tài khoản cho người khác; đồng thời cảnh giác trước các lời mời giao dịch tài khoản qua mạng xã hội, đặc biệt từ các nhóm kín không rõ nguồn gốc.
Lưu ý: Nội dung mang tính tham khảo, không thay thế cho việc chẩn đoán, thăm khám và điều trị y khoa chuyên nghiệp. Vui lòng tham khảo ý kiến bác sĩ hoặc chuyên gia y tế trước khi áp dụng.